Cuando una acción de división de cosa común termina en sentencia y el inmueble es indivisible, llega la fase que todo el mundo teme y casi nadie entiende: la subasta. Merece la pena entenderla bien, porque es justo donde se decide cuánto dinero acaba en su bolsillo.
Cómo se llega hasta aquí
La subasta no es un castigo ni una liquidación forzosa por deudas: es el mecanismo que el artículo 404 del Código Civil prevé para convertir un bien indivisible en dinero repartible. Si los condueños no acuerdan adjudicarlo a uno indemnizando a los demás, se vende y se reparte el precio.
Es importante la diferencia con una ejecución hipotecaria: aquí no hay deuda que cobrar ni acreedor ejecutante. Se vende para poder repartir, y el dinero es de los propios comuneros.
Las fases, una por una
| Fase | Qué ocurre |
|---|---|
| 1. Avalúo | Se fija el valor del inmueble, normalmente por tasación pericial. Es el momento más importante y el que casi nadie discute. |
| 2. Anuncio | Publicación en el Portal de Subastas de la Agencia Estatal BOE, con la descripción, las cargas y la situación posesoria. |
| 3. Puja | Subasta electrónica abierta veinte días naturales. Los postores se identifican y consignan el depósito que fije el pliego de condiciones. Algunos juzgados eximen de él a los comuneros. |
| 4. Adjudicación | Se aprueba el remate al mejor postor si cubre el tipo mínimo fijado en las condiciones de la subasta, y se le requiere el resto del precio. |
| 5. Reparto | El precio se reparte entre los comuneros según sus cuotas. |
En el avalúo. Todo lo que ocurre después se mide contra esa cifra. Una tasación baja marca el suelo de la operación y ya no se recupera. Si el valor que propone la parte contraria no refleja el mercado, hay que combatirlo con una pericial propia antes de que quede fijado, no lamentarlo en el remate.
Por qué usted juega con ventaja
Esta es la parte que casi ningún cliente conoce cuando llega a mi despacho, y suele cambiar por completo su forma de ver el procedimiento. Como copropietario puede pujar, y en mejores condiciones que cualquier inversor:
- Solo desembolsa la parte que no es suya. Si es dueño del 50 % y se adjudica el inmueble por 200.000 €, su propia cuota se compensa en la liquidación: la salida real de caja ronda los 100.000 €, no los 200.000 (cómo se hace la compensación depende de lo que acuerde el juzgado).
- Conoce el inmueble. Sabe su estado, sus vicios y quién lo ocupa. El inversor puja a ciegas y descuenta ese riesgo del precio.
- Puede financiarse con antelación. La fecha de subasta se conoce con semanas de margen: tiempo suficiente para tener la hipoteca preaprobada.
Muchos procedimientos que empiezan como una pelea acaban con uno de los comuneros quedándose el inmueble a buen precio. No es la excepción: es el desenlace más frecuente.
El precio de remate: sea realista
Le voy a ser franco, porque aquí es donde se generan las falsas expectativas. En subasta el inmueble rara vez alcanza el valor de mercado. La concurrencia es escasa, el comprador asume incertidumbre sobre el estado real y la ocupación, no siempre puede visitar el inmueble y el proceso es lento. Todo eso se descuenta del precio.
Por eso, cuando un cliente tiene urgencia de liquidez, muchas veces le sale mejor vender su cuota hoy con descuento que esperar dos años a un remate que también será con descuento. Comparo las dos vías en las cinco salidas cuando un copropietario no quiere vender.
Qué mirar antes de pujar en cualquier subasta
Valga también para quien llega aquí como inversor. Tres comprobaciones que evitan casi todos los disgustos:
- Nota simple actualizada. Cargas anteriores que subsistan tras la adjudicación, embargos, afecciones fiscales.
- Situación posesoria. Si el inmueble está ocupado, y con qué título. Un ocupante con derecho de uso inscrito o un arrendatario cambian por completo el valor.
- Estado real y coste de reforma. Un remate barato con 60.000 € de obra por delante no es un buen remate.
La subasta es una fecha, y una fecha es la mejor palanca de negociación que existe. El comunero que llevaba dos años sin contestar suele aparecer justo cuando se publica el anuncio.
Fiscalidad del remate
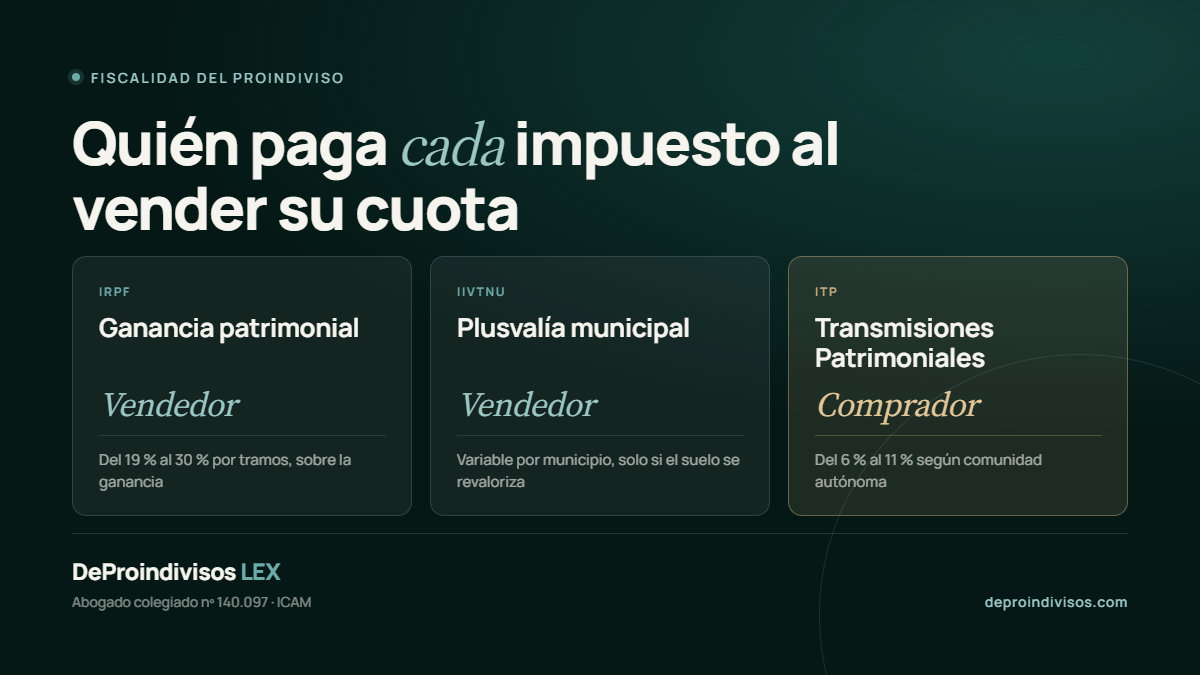
Que la venta la ordene un juzgado no la hace neutral. La transmisión genera ganancia o pérdida patrimonial en el IRPF de cada comunero, en proporción a su cuota, y puede devengar plusvalía municipal. Lo detallo en impuestos al vender su cuota de proindiviso.
Preguntas frecuentes
¿Cómo funciona la subasta judicial de un proindiviso?
Se publica en el Portal de Subastas del BOE y se desarrolla electrónicamente durante veinte días naturales. Para pujar hay que identificarse y consignar el depósito que fije el pliego de condiciones.
¿Puedo pujar por mi propio inmueble?
Sí, y es la mejor posición de la subasta: si el pliego lo permite, solo desembolsa la parte que no le pertenecía.
¿Se vende siempre por debajo de mercado?
Casi siempre. Es el principal argumento para intentar el acuerdo antes de llegar al remate.
¿Qué pasa si nadie puja?
Dependerá de lo que se haya acordado en las condiciones particulares de la subasta.
¿Puedo parar la subasta si llegamos a un acuerdo?
Sí. Con el acuerdo de todas las partes se puede suspender. Es lo que ocurre en bastantes casos.
¿Quién fija las condiciones de la subasta?
Se recogen en el pliego de condiciones particulares, que incluye la valoración del inmueble. En lo que el pliego no prevea, se aplica la Ley de Enjuiciamiento Civil.
Este artículo tiene finalidad divulgativa y no constituye asesoramiento jurídico para un caso concreto. Los porcentajes de depósito, los mínimos de adjudicación y los plazos concretos se rigen por el pliego de condiciones particulares, la Ley de la Jurisdicción Voluntaria y, en lo que estos no prevean, la Ley de Enjuiciamiento Civil en cada procedimiento. Antes de pujar o de demandar, contraste su caso conmigo.